평균 매수가를 잘못 계산하면 가격이 얼마나 움직여야 손익분기점에 도달하는지부터 오해하게 됩니다. 흔한 실수는 여러 번 산 가격을 단순 평균하는 것입니다. 실제로는 각 가격에서 산 수량이 다르므로 총 취득 금액을 총 수량으로 나누어야 합니다. 여기에 수수료와 일부 매도, 외부 지갑 이동까지 섞이면 화면의 평단과 개인 장부의 숫자가 달라질 수 있습니다.
Order Book, depth of market.jpg · RuppaZakir · CC BY-SA 4.0 · 크기 조정, 흰 배경 합성 및 WebP 변환
수량 가중 평균부터 계산
가상의 자산을 100원에 1개, 200원에 9개 샀다면 총 매수 금액은 1,900원이고 수량은 10개입니다. 평균은 150원이 아니라 190원입니다. 두 가격의 중간값을 쓰면 큰 수량을 비싸게 산 사실이 사라집니다. 각 체결 행에서 가격과 수량을 곱한 뒤 모두 합치고, 수량 합계로 나누는 계산을 기본으로 둡니다. 주문 수량이 아니라 실제 체결 수량을 사용해야 합니다.
수수료 포함 여부 명시
평균 체결가와 수수료를 포함한 취득 원가는 다른 지표입니다. 원화 수수료를 냈다면 원가에 더할 수 있고, 매수 토큰에서 차감되었다면 실제 받은 수량이 줄어듭니다. 장부를 작성할 때 어느 정의를 쓰는지 열 이름에 표시하면 혼동을 줄일 수 있습니다. 매도할 때도 수수료가 발생하므로 취득 원가와 같은 가격에 팔아도 최종 회수액은 더 작을 수 있습니다.
일부 매도 후의 숫자
보유 수량 일부를 팔았을 때 남은 수량의 원가를 어떤 방식으로 계산하는지는 장부 목적에 따라 달라질 수 있습니다. 이동평균이나 다른 원가 배분 방법을 중간에 섞어 쓰면 결과가 일관되지 않습니다. 거래소 화면의 평단 계산 방식도 서비스마다 다를 수 있으므로 내 계산과 다르다고 즉시 오류로 단정하지 않습니다. 실현 손익과 남은 자산의 평가 손익을 따로 표시하는 것이 우선입니다.
Price-volume-2008-crash Sberbank Gazprom.png · SergeyPosokhov · Public domain · 크기 조정, 흰 배경 합성 및 WebP 변환
외부 입고가 만드는 차이
다른 거래소에서 산 자산을 옮겨 오면 받는 거래소는 원래 매수가를 모를 수 있습니다. 입고 시점 가격을 참고하거나 사용자가 입력한 값을 활용하는 화면도 있을 수 있습니다. 따라서 현재 계정의 평단만으로 전체 투자 손익을 계산하기 어렵습니다. 원래 매수 체결과 이동 기록을 연결하고 이전 수수료를 별도 기록해야 합니다. 같은 자산을 여러 지갑에 나눠 보유했다면 전체 수량 범위도 명확히 정합니다.
수익률 분모 확인
100만원을 넣었다가 30만원을 회수하고 잔액이 80만원인 상황에서 잔액만 보고 손실이라고 판단하면 실제 현금 흐름을 놓칩니다. 반대로 추가 입금을 수익으로 세어도 안 됩니다. 단순 평가 수익률과 기간 중 입출금을 고려한 성과는 서로 다른 질문에 답합니다. 먼저 매수 원가, 이미 회수한 금액, 현재 보유량, 평가 가격을 분리한 뒤 필요한 계산을 선택합니다.
소수점과 환율의 영향
소수점 수량을 화면 표시 자릿수로만 복사하면 실제 잔액과 차이가 생길 수 있습니다. 원본 내역의 정밀도를 보존하고 최종 표시 단계에서 반올림합니다. 달러나 스테이블코인으로 산 자산을 원화로 평가할 때에는 어떤 환율과 기준 시각을 사용했는지 기록합니다. 자산 가격이 그대로여도 환율 때문에 원화 평가액이 달라질 수 있으므로 두 효과를 구분해야 합니다.
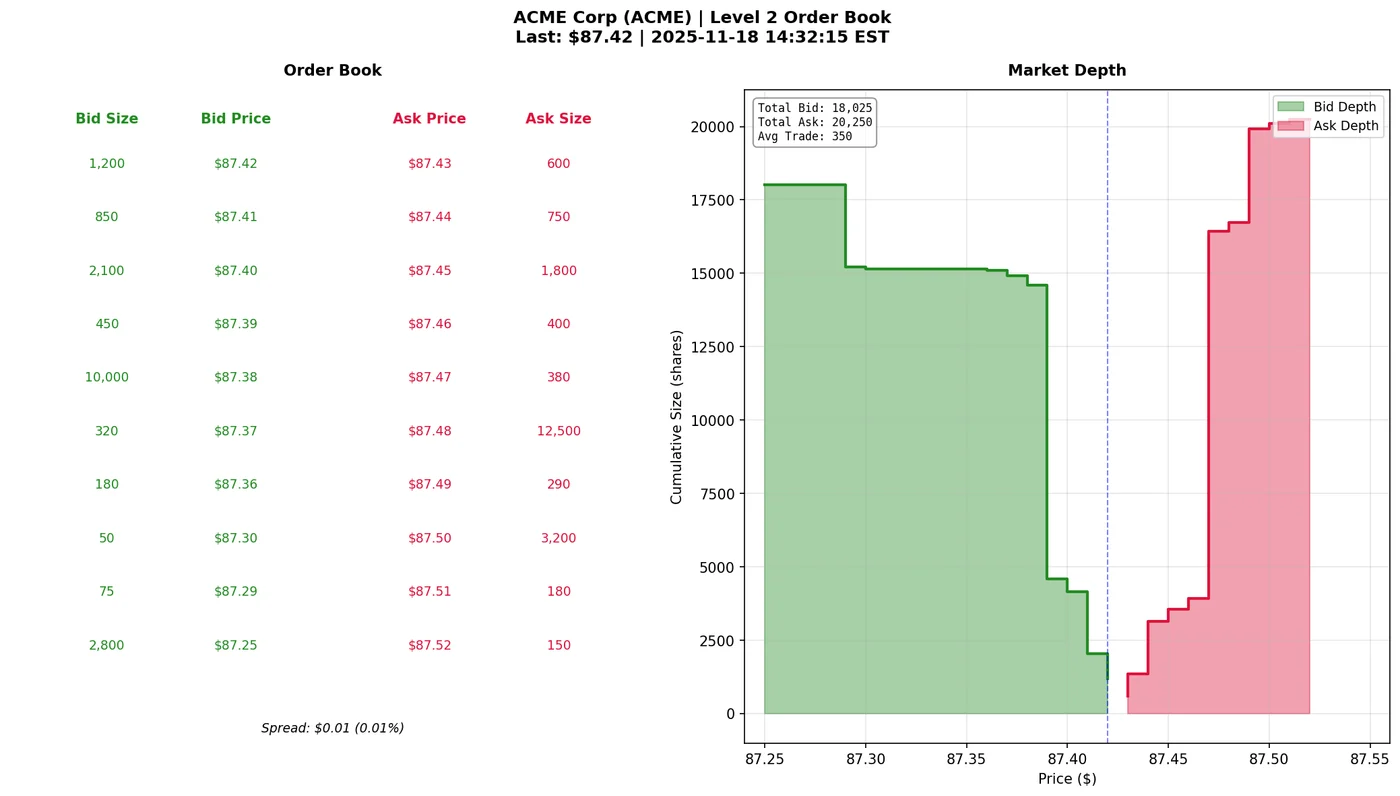
Level 2 order book and market depth chart.png · Markm131 · CC0 · 크기 조정, 흰 배경 합성 및 WebP 변환
평단 계산을 점검하려면 작은 가상 사례를 먼저 손으로 계산해 보는 것이 좋습니다. 수량이 다른 두 번의 매수, 수수료, 일부 매도, 외부 입고를 차례로 추가하면서 장부가 의도대로 작동하는지 확인합니다. 이 계산은 가격 전망이나 추가 매수 권고가 아닙니다. 숫자의 정의와 범위를 분명히 하여 실제 보유 상태를 이해하기 위한 기본 점검입니다.
기록으로 확인하는 방법
평단 검증표에는 총 매수금액, 총 체결수량, 실제 입고수량을 별도로 두어 보십시오. 매수 토큰에서 수수료가 차감되는 경우 체결수량과 입고수량이 다르다는 사실이 눈에 보입니다. 외부에서 들어온 자산의 원가가 확인되지 않았다면 임의로 영이나 입고 시세를 넣어 전체 평단을 확정하지 않습니다. 확인된 원가와 미확인 수량을 분리해 표시하면 숫자가 불완전하다는 사실을 유지할 수 있습니다. 원본 거래를 찾은 뒤 반영해야 평단 변화가 새 매수 때문인지 기록 보완 때문인지 구분할 수 있습니다.
Comments 0
Checking your sign-in status.
Sign in with Google · Share a respectful, relevant opinion.