비트코인 ETF 관련 기사에서 거래대금, 순유입, 운용자산은 자주 함께 등장하지만 같은 숫자가 아닙니다. 거래대금은 시장에서 매매된 규모, 순유입은 설정과 환매의 순흐름, 운용자산은 특정 시점의 보유 가치에 가깝습니다. 2024년 미국 현물 비트코인 상품 승인 사례를 출발점으로 이 세 지표를 구분해 봅니다. 현재 상품의 성과나 매수를 추천하는 글은 아닙니다.
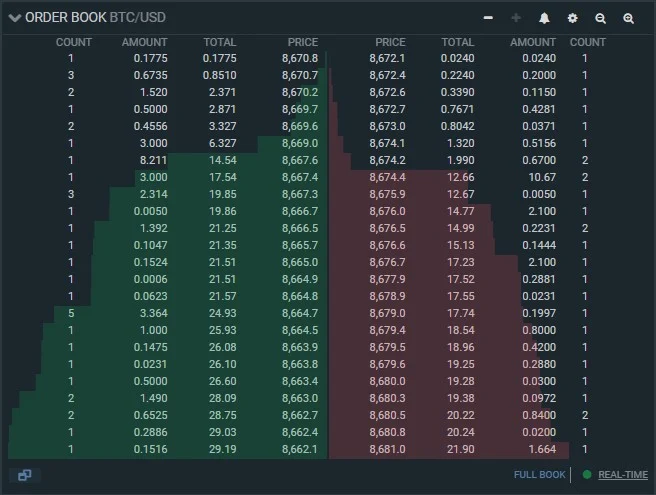
Order Book, depth of market.jpg · RuppaZakir · CC BY-SA 4.0 · 크기 조정, 흰 배경 합성 및 WebP 변환
승인 날짜와 의미
SEC는 2024년 1월 10일 현물 비트코인 ETP 주식의 상장과 거래를 승인했다고 발표했습니다. 해당 발표는 상품 접근 경로의 변화에 관한 공식 근거입니다. 그러나 승인 자체가 이후 자금 유입액을 뜻하거나 비트코인의 투자 가치를 보증하는 것은 아닙니다. 승인일, 거래 개시일, 자금 통계의 관측일을 서로 구분해야 이벤트와 흐름을 정확히 연결할 수 있습니다.
거래대금은 새 돈의 합계가 아님
가상의 ETF 주식 한 주가 여러 투자자 사이에서 반복 거래되면 거래대금은 계속 늘어납니다. 하지만 그만큼 새로운 기초자산이 펀드에 들어오는 것은 아닙니다. 기존 주식의 소유자가 바뀌는 거래와 새 주식의 설정은 구분됩니다. 따라서 하루 거래대금이 크다는 사실을 같은 금액의 비트코인 순매수로 바꾸어 설명해서는 안 됩니다. 활발한 거래와 순자금 유입은 관련되더라도 다른 질문입니다.
운용자산의 가격 효과
가상의 펀드가 자산 100개를 보유하고 가격이 10에서 12로 오르면 추가 유입 없이도 평가액은 1,000에서 1,200으로 증가합니다. 운용자산 증가액 전체를 순유입으로 계산하면 가격 상승분을 자금 흐름으로 오해합니다. 수수료나 기타 조정도 있을 수 있으므로 발행사가 제공하는 주식 수와 보유량, 순자산가치를 함께 확인합니다. 이 예시는 실제 ETF의 자산을 재구성한 값이 아닙니다.
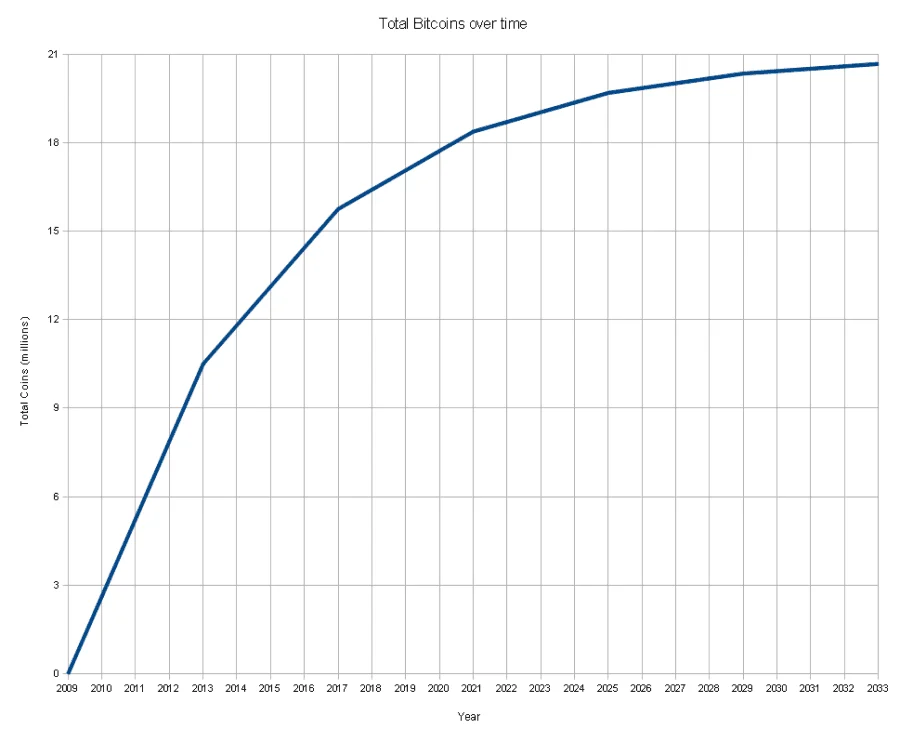
Total bitcoins over time.png · Insti · CC BY 3.0 · 크기 조정, 흰 배경 합성 및 WebP 변환
여러 상품의 합계
한 상품에서 자금이 빠져나오고 다른 상품에 들어가면 개별 자료는 크게 움직여도 전체 순유입은 작을 수 있습니다. 기존 상품의 전환이나 비용 차이, 투자자별 운용 방식이 이동에 영향을 줄 수 있습니다. 다만 특정 유출이 다른 상품의 유입으로 이어졌다고 연결하려면 추가 근거가 필요합니다. 동시 발생만으로 같은 투자자의 이동이라고 단정할 수는 없습니다.
시차와 추정치
상품별 통계 발표 시간이 다르고 일부 데이터 업체는 잠정 추정치를 먼저 제공할 수 있습니다. 거래일과 발표일, 미국 시간과 한국 시간을 함께 확인합니다. 아직 집계되지 않은 상품을 영으로 처리하면 전체 합계가 왜곡됩니다. 잠정치와 확정치를 구분해 기록하고 이후 수정 여부를 확인하는 것이 좋습니다. 주말의 암호자산 가격 변화와 주식시장 거래일의 자금 통계를 무리하게 같은 하루로 묶지 않습니다.
가격 해석의 한계
순유입이 양수인 날에도 가격이 하락할 수 있고 음수인 날에도 상승할 수 있습니다. 다른 현물시장과 파생시장, 환율, 거시경제 요인이 함께 작동하기 때문입니다. ETF 흐름은 전체 시장 수급의 일부입니다. 동일한 기간의 가격과 흐름을 비교하되 한쪽이 다른 쪽을 반드시 이끈다고 가정하지 않습니다. 인과관계를 주장하려면 더 넓은 표본과 일관된 방법이 필요합니다.
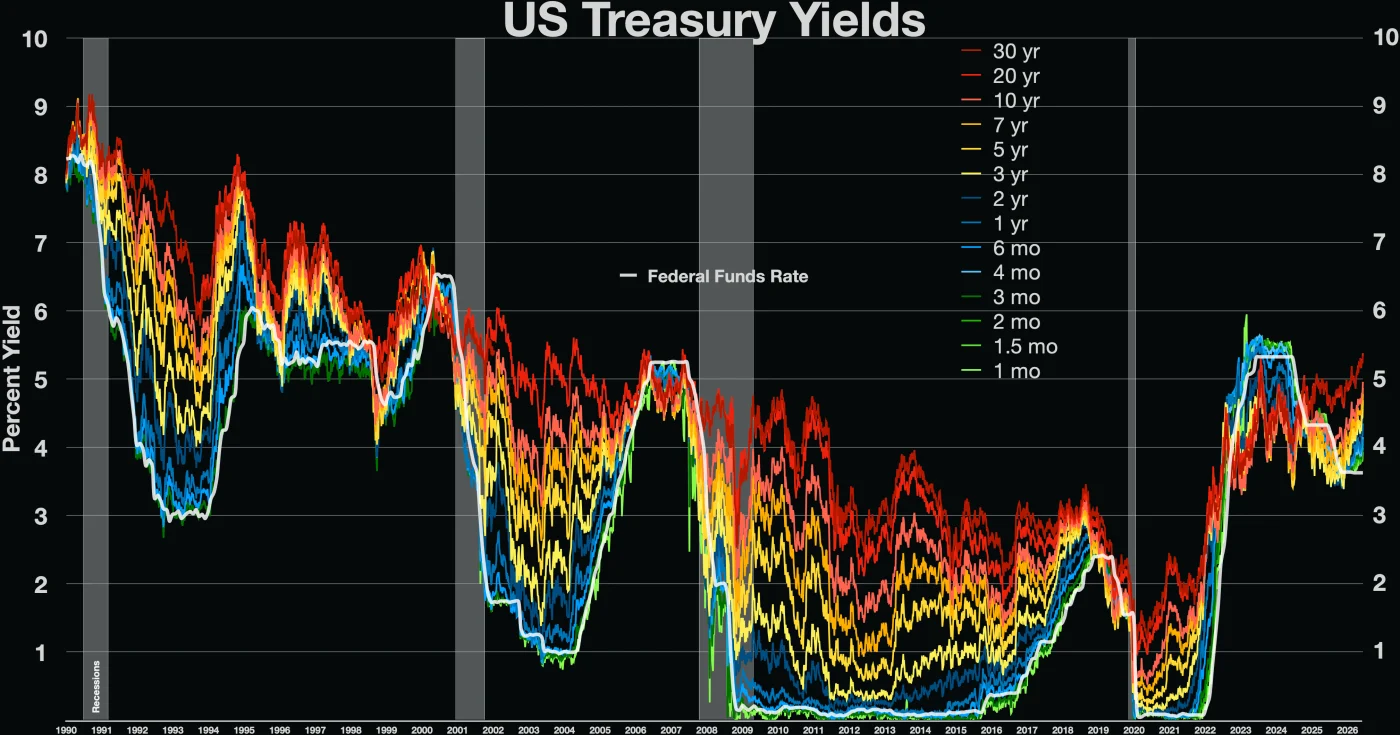
US Treasury interest rates.webp · Wikideas1 · Public domain · 크기 조정, 흰 배경 합성 및 WebP 변환
분석 표에는 상품명, 거래일, 발표 시각, 거래대금, 순흐름, 보유량 또는 운용자산을 별도 열로 둡니다. 빠진 값은 미확인으로 표시하고 공식 발행사 자료와 데이터 업체 추정치를 구분합니다. 2024년 1월 10일의 승인은 제도적 사건을 확인하는 기준점입니다. 그 뒤의 실제 자금 움직임을 이해하려면 서로 다른 지표를 한 단어의 유입으로 합치지 않는 것이 중요합니다.
기록으로 확인하는 방법
상품별 보유량을 비교할 때에는 데이터가 어느 거래일 마감 기준인지 확인하고 휴장일의 빈칸을 영으로 채우지 않습니다. 운용자산의 일별 차이를 단순히 순유입으로 바꾸기 전에 가격 효과를 따로 계산할 수 있는 자료가 있는지 살핍니다. 주식 수나 보유량의 변화가 확인되더라도 설정·환매 처리 시점과 보고 시점이 다를 수 있습니다. 추정치를 사용한다면 추정 방법과 수정 여부를 함께 표시해야 합니다. 공식 자료로 확인한 사실과 집계 업체가 계산한 값을 한 줄에 구분 없이 섞지 않는 것이 중요합니다.
评论 0
正在确认登录状态。
使用 Google 登录 · 请礼貌分享相关观点。