유니스왑 v3는 2021년 5월 5일 이더리움 메인넷에 출시되었습니다. 중요한 변화 중 하나는 유동성 공급자가 자산을 배치할 가격 범위를 선택할 수 있는 집중 유동성입니다. 이 구조를 이해하면 예치 총액이 큰 풀이 항상 특정 주문을 더 좋은 가격에 처리한다는 통념을 다시 살펴볼 수 있습니다. 이 글은 출시 당시 구조를 바탕으로 TVL과 실행 가능한 유동성의 차이를 설명합니다.
Uniswap Screenshot.png · Hidden Lemon · CC0 · 원본 화면의 Swap 위젯 주변을 3:2 비율로 확대 자르기(원본 x=660,y=110,600×400), 900×600 크기 조정 및 WebP 변환
전체 자산과 현재 가격 주변의 자산
TVL은 풀에 예치된 자산을 일정한 가격으로 평가한 총액입니다. 반면 현재 가격 근처에서 주문을 받아 주는 깊이는 어느 범위에 유동성이 배치되었는지에 영향을 받습니다. 현재 가격에서 멀리 떨어진 범위의 자산은 작은 주문의 체결에 바로 사용되지 않을 수 있습니다. 전체 합계는 규모를 보여 주지만 특정 주문의 비용을 직접 계산해 주는 숫자는 아닙니다.
가상의 A풀에는 100만 달러, B풀에는 60만 달러가 있다고 가정합니다. B의 유동성이 현재 가격 주변에 더 집중되어 있다면 작은 주문에서 더 나은 견적을 제공할 가능성이 있습니다. 하지만 큰 주문이 그 범위를 넘어가면 결과가 달라질 수 있습니다. 이 예시는 실제 풀의 우열을 주장하지 않으며 주문 크기와 가격 범위가 비교 결과에 들어가야 한다는 점을 보여 줍니다.
좁은 범위의 이익과 부담
유동성을 좁게 배치하면 같은 자본으로 특정 구간에서 더 많은 거래를 지원할 수 있습니다. 그 대신 가격이 범위를 벗어났을 때 포지션의 자산 구성과 수수료 획득 상태가 달라집니다. 자본 효율이라는 표현만 보고 무위험 수익이 높아졌다고 읽으면 안 됩니다. 공급자의 범위 관리, 재배치 비용, 보유 자산 변화는 별도로 계산할 항목입니다.
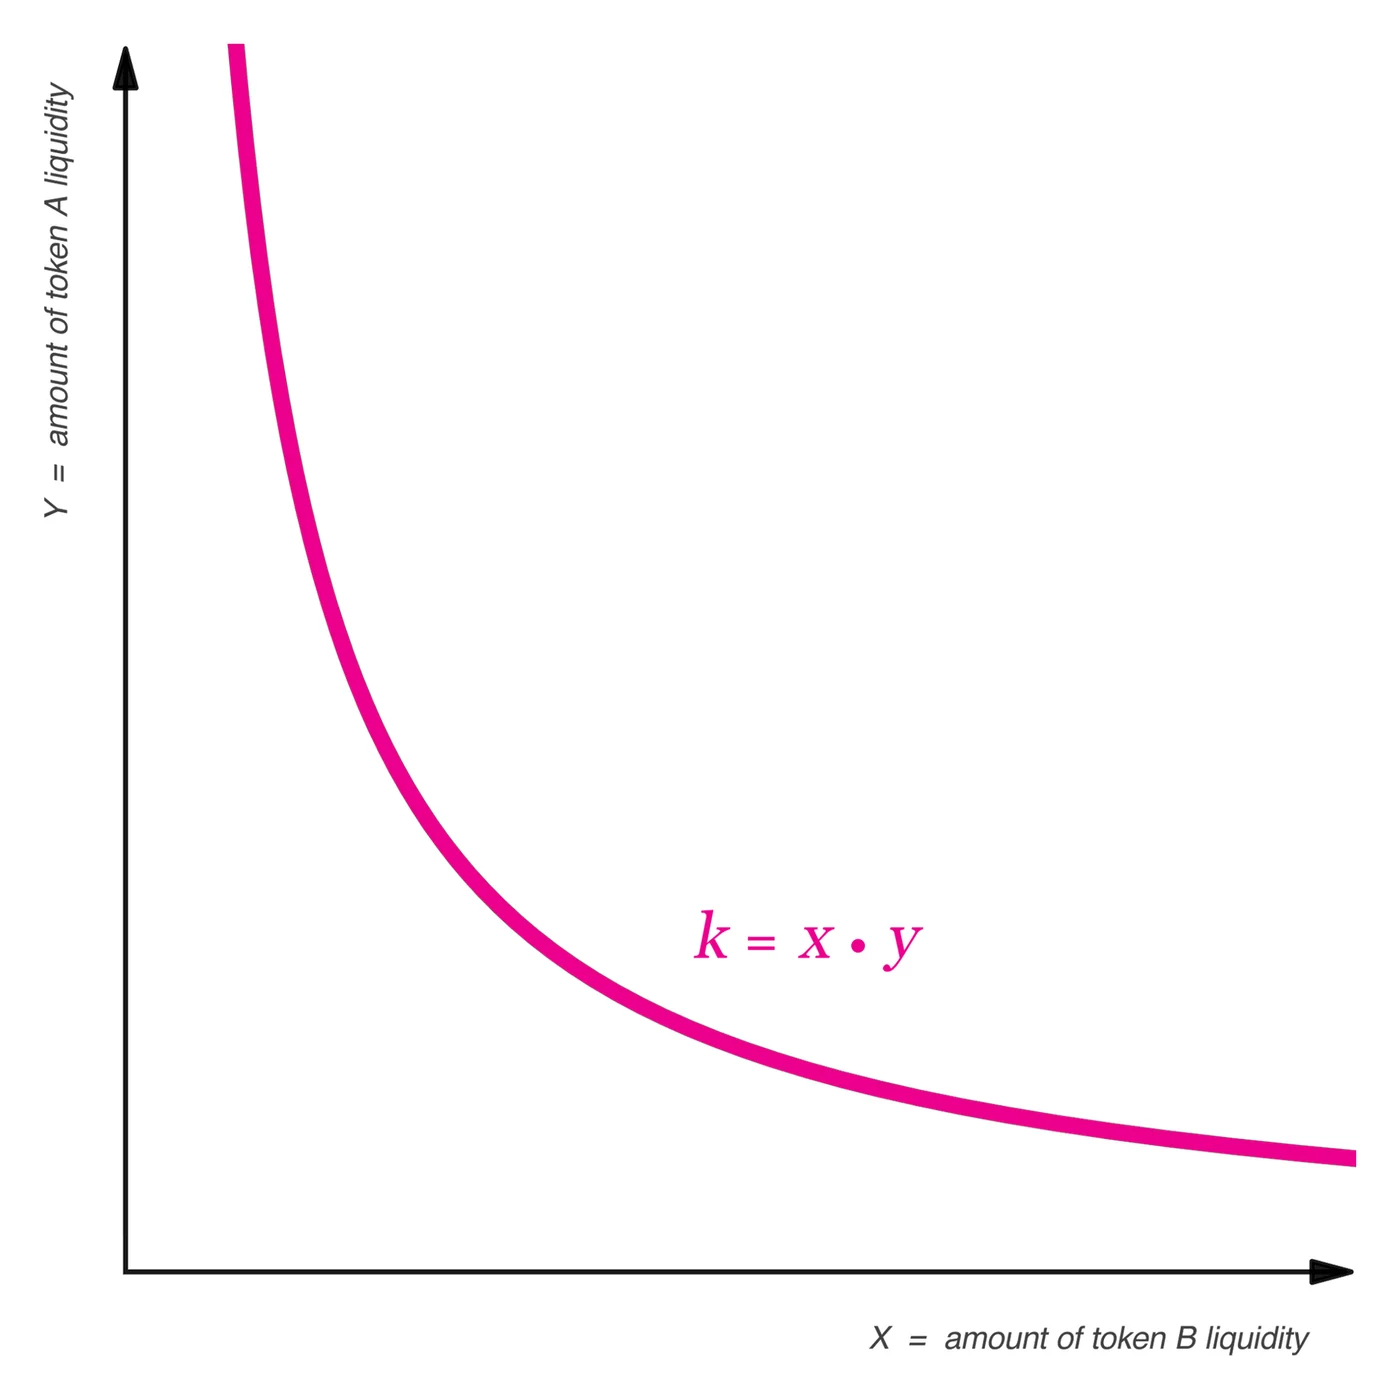
Dex Liquidity Curve.png · Hidden Lemon · CC BY-SA 4.0 · 원본 비율 유지, 크기 조정, 흰 배경 합성 및 WebP 변환
유동성 공급자의 수익과 교환 이용자의 비용도 서로 다른 질문입니다. 사용자는 주문의 최종 수령량을 중요하게 보고 공급자는 수수료 수입과 자산 가치 변화를 함께 봅니다. 같은 풀에서 거래가 활발했다고 모든 공급자가 같은 성과를 냈다고 말할 수 없습니다. 각 포지션의 진입 시점과 가격 범위가 다르므로 전체 거래량을 개별 수익률처럼 인용하지 않습니다.
수수료 구간과 경로
같은 토큰 쌍이라도 서로 다른 수수료 구간의 풀이 존재할 수 있습니다. 낮은 수수료율이 표시되어 있어도 깊이가 부족하면 가격 영향 때문에 총비용이 더 커질 수 있습니다. 거래 경로가 여러 풀로 나뉘거나 중간 자산을 거치면 각 구간의 상태도 영향을 줍니다. 비교할 때는 화면의 수수료율 하나보다 모든 비용을 반영한 최종 견적을 보아야 합니다.
가스 비용은 주문 규모에 따라 상대적 부담이 달라집니다. 소액 교환에서는 체결 가격이 조금 좋아도 실행 비용 때문에 전체 결과가 불리할 수 있습니다. 반대로 큰 주문에서는 가격 영향이 더 중요한 항목이 될 수 있습니다. 따라서 동일한 체인, 시각, 입력 수량을 고정하지 않은 견적 비교는 풀이 가진 차이와 조건 차이를 분리하기 어렵습니다.
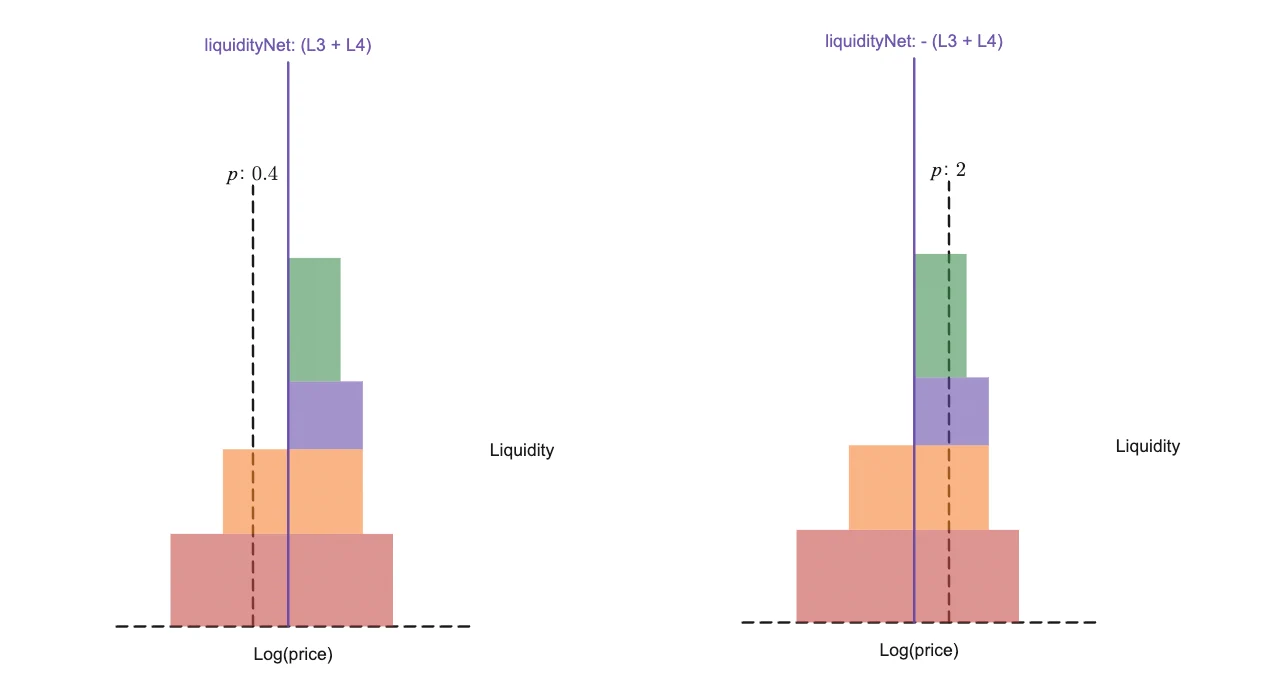
content/sdks/v3/guides/managing-liquidity/images/liquidityNetComparison.png · Uniswap Labs · MIT · 원본 비율 유지, 크기 조정, 흰 배경 합성 및 WebP 변환
TVL 변화의 원인을 분해하기
달러 표시 TVL은 토큰 수량이 변하지 않아도 자산 가격에 따라 오르내립니다. TVL 증가를 모두 새 자금 유입으로 설명하지 않으려면 토큰별 잔액 변화와 가격 효과를 함께 살펴야 합니다. 기존 공급자가 범위를 옮겼다면 전체 예치 규모가 비슷해도 현재 가격의 깊이는 달라질 수 있습니다. 총량, 평가 가격, 배치 범위를 서로 다른 열에 놓는 것이 유용합니다.
실제 검토에서는 작은 주문과 큰 주문을 각각 가정해 견적을 저장하고, 현재 가격 주변의 유동성 분포와 비교합니다. 조회 시점과 블록을 기록해야 다른 사람이 결과를 재현할 수 있습니다. 다만 견적은 조회 당시 상태이며 거래가 체인에 포함될 때까지 보장되는 가격은 아닙니다. 슬리피지 허용치는 이 변동에 대한 제한이고 예상 수익을 늘려 주는 기능이 아닙니다.
2021년 v3 출시 사례의 의미는 예치 자본을 더 세밀하게 배치할 수 있게 되었다는 데 있습니다. 그만큼 단일 총액 지표로 시장 상태를 읽기 어려워졌다는 점도 함께 봐야 합니다. 분석의 결론에는 어떤 주문 규모에서 어떤 경로를 비교했는지 남깁니다. TVL 순위를 투자 순위나 유동성 공급 수익 보장으로 바꾸지 않는 것이 이 구조를 읽는 기본 원칙입니다.
评论 0
正在确认登录状态。
使用 Google 登录 · 请礼貌分享相关观点。